


「不動産を売って現金化したい。でも、今売ったら税金で損をしないだろうか?」
資産形成を進める中で、こうした悩みにぶつかる方は少なくありません。結論からお伝えすると、不動産を売却したときにかかる譲渡所得税の税率は、売却した年の1月1日時点で所有期間が5年を超えるかどうかで大きく変わります。長期譲渡所得の税率が20.315%であるのに対し、短期譲渡所得は39.63%と、倍近い開きがあるのです。
つまり、売却のタイミングを調整するだけで、手元に残る金額が数百万円単位で変わることもあるのです。
この記事では、譲渡所得税の基本と税率の違いを押さえたうえで、「今のあなたにとって、いつ売るのが最適か」を判断するための具体的な軸を3つのケースに分けて解説します。
【この記事のポイント】
・不動産売却でかかる譲渡所得税とは何か
・短期譲渡と長期譲渡の税率の違い、その切り替わる期間
・不動産を手放すタイミングの判断軸
目次
1. 不動産売却でかかる譲渡所得税とは
不動産を売却して利益が出ると、その利益に対して税金が課されます。この利益のことを譲渡所得、課される税金を譲渡所得税と呼びます。
譲渡所得税の計算方法は以下の通りです。
ここで最初に押さえておきたいのは、課税の対象は売却価格そのものではなく、あくまで「利益」の部分だという点です。
1億円で売れたからといって、1億円に税率が掛かるわけではありません。具体的には以下のような計算式で算出します。
①収入金額
不動産を売却した金額です。基本的には売買契約書に記載された金額が相当します。
②取得費
その不動産を購入したときの価格や、購入時にかかった諸費用の合計です。
一見すると、購入金額は収入金額とほとんど変わらない、もしくは収入金額よりも高いため、譲渡所得は0に近づくと考える方もいらっしゃるかもしれませんが、実はその考えは大きな落とし穴です。
建物部分については期間が経過することで価値が減少していく減価償却という考え方のため、保有期間中の減価償却費相当額を差し引いた金額が取得費になります。なお土地は期間によって価値は減らないため、減価償却しません。
当時5000万円(土地3000万円、建物2000万円・減価償却費相当額1000万円、取得に要した費用0円)で購入したアパートを売却する場合
取得費=購入価格5000万円-減価償却費相当額1000万円=4000万円
譲渡所得の計算では「取得費」を把握しているかどうかで税額が大きく変わる
譲渡所得を計算するうえで、取得費が正確にわかるかどうかは非常に重要な観点です。
購入当時の売買契約書があれば、そこに記載された金額を取得費として使えます。
一方、相続で引き継いだ物件などで購入価格が不明な場合は、「概算取得費」として譲渡価額の5%で計算することになります。この場合、取得費が実際より小さく見積もられてしまうため、譲渡所得が大きくなり、結果として税額が高くなってしまいます。
譲渡所得を正確に把握する上でも、売買契約書など客観的な価格を示す書類などは大切に保管しましょう。
③譲渡費用
仲介手数料、印紙税、測量費など、売却のために直接かかった費用です。
④特別控除
一定の要件を満たす場合に、譲渡所得から差し引ける控除です。土地や建物を譲渡した場合の特別控除額は以下の通りです。
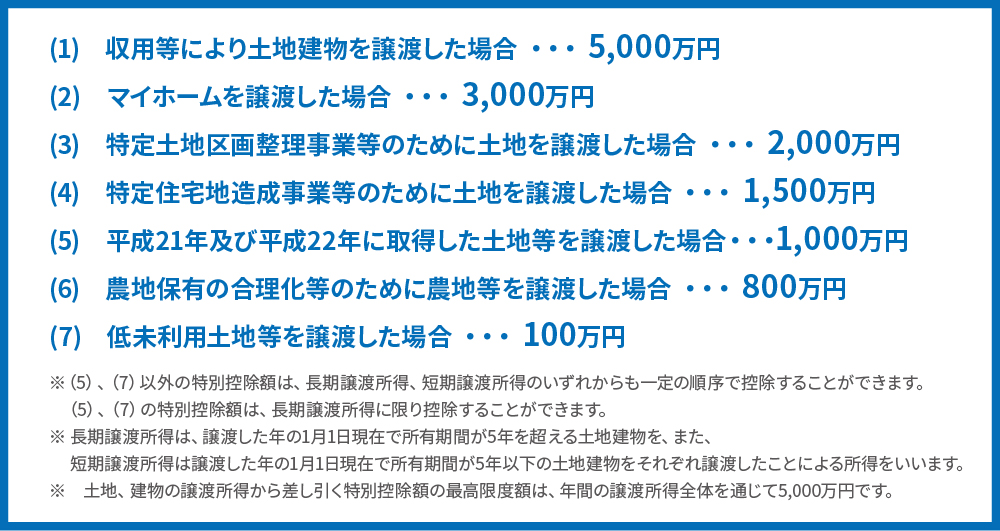
そして、この計算式で求めた譲渡所得にこれから解説する税率を掛けて、最終的な税額が決まります。
2. 時期によって約2倍の差が出る短期譲渡所得と長期譲渡所得
不動産の譲渡所得は、その不動産をどれくらいの期間保有していたかによって、短期譲渡所得と長期譲渡所得の2つに区分されます。売却した時点における所有期間が5年以内であれば短期譲渡所得、5年を超える場合は長期譲渡所得です。
そして、この区分によって適用される税率は次のように大きく異なります。
| 区分 | 所有期間 | 税率 |
| 短期譲渡所得 | 5年以下 | 39.63% |
| 長期譲渡所得 | 5年超 | 20.315% |
長期譲渡所得の税率が20.315%であるのに対し、短期譲渡所得は39.63%と、倍近い税率になっていることがわかります。不動産の所有期間が違うだけで支払う税金の額に大きな差が出るため、売却のタイミングは非常に重要です。
そして注意が必要なのは、所有期間は「実際に持っていた年月」で数えるのではなく、売却した年の1月1日時点で5年を経過しているか否かということです。
例:2021年5月1日に取得した不動産を、2026年6月1日に売却した場合
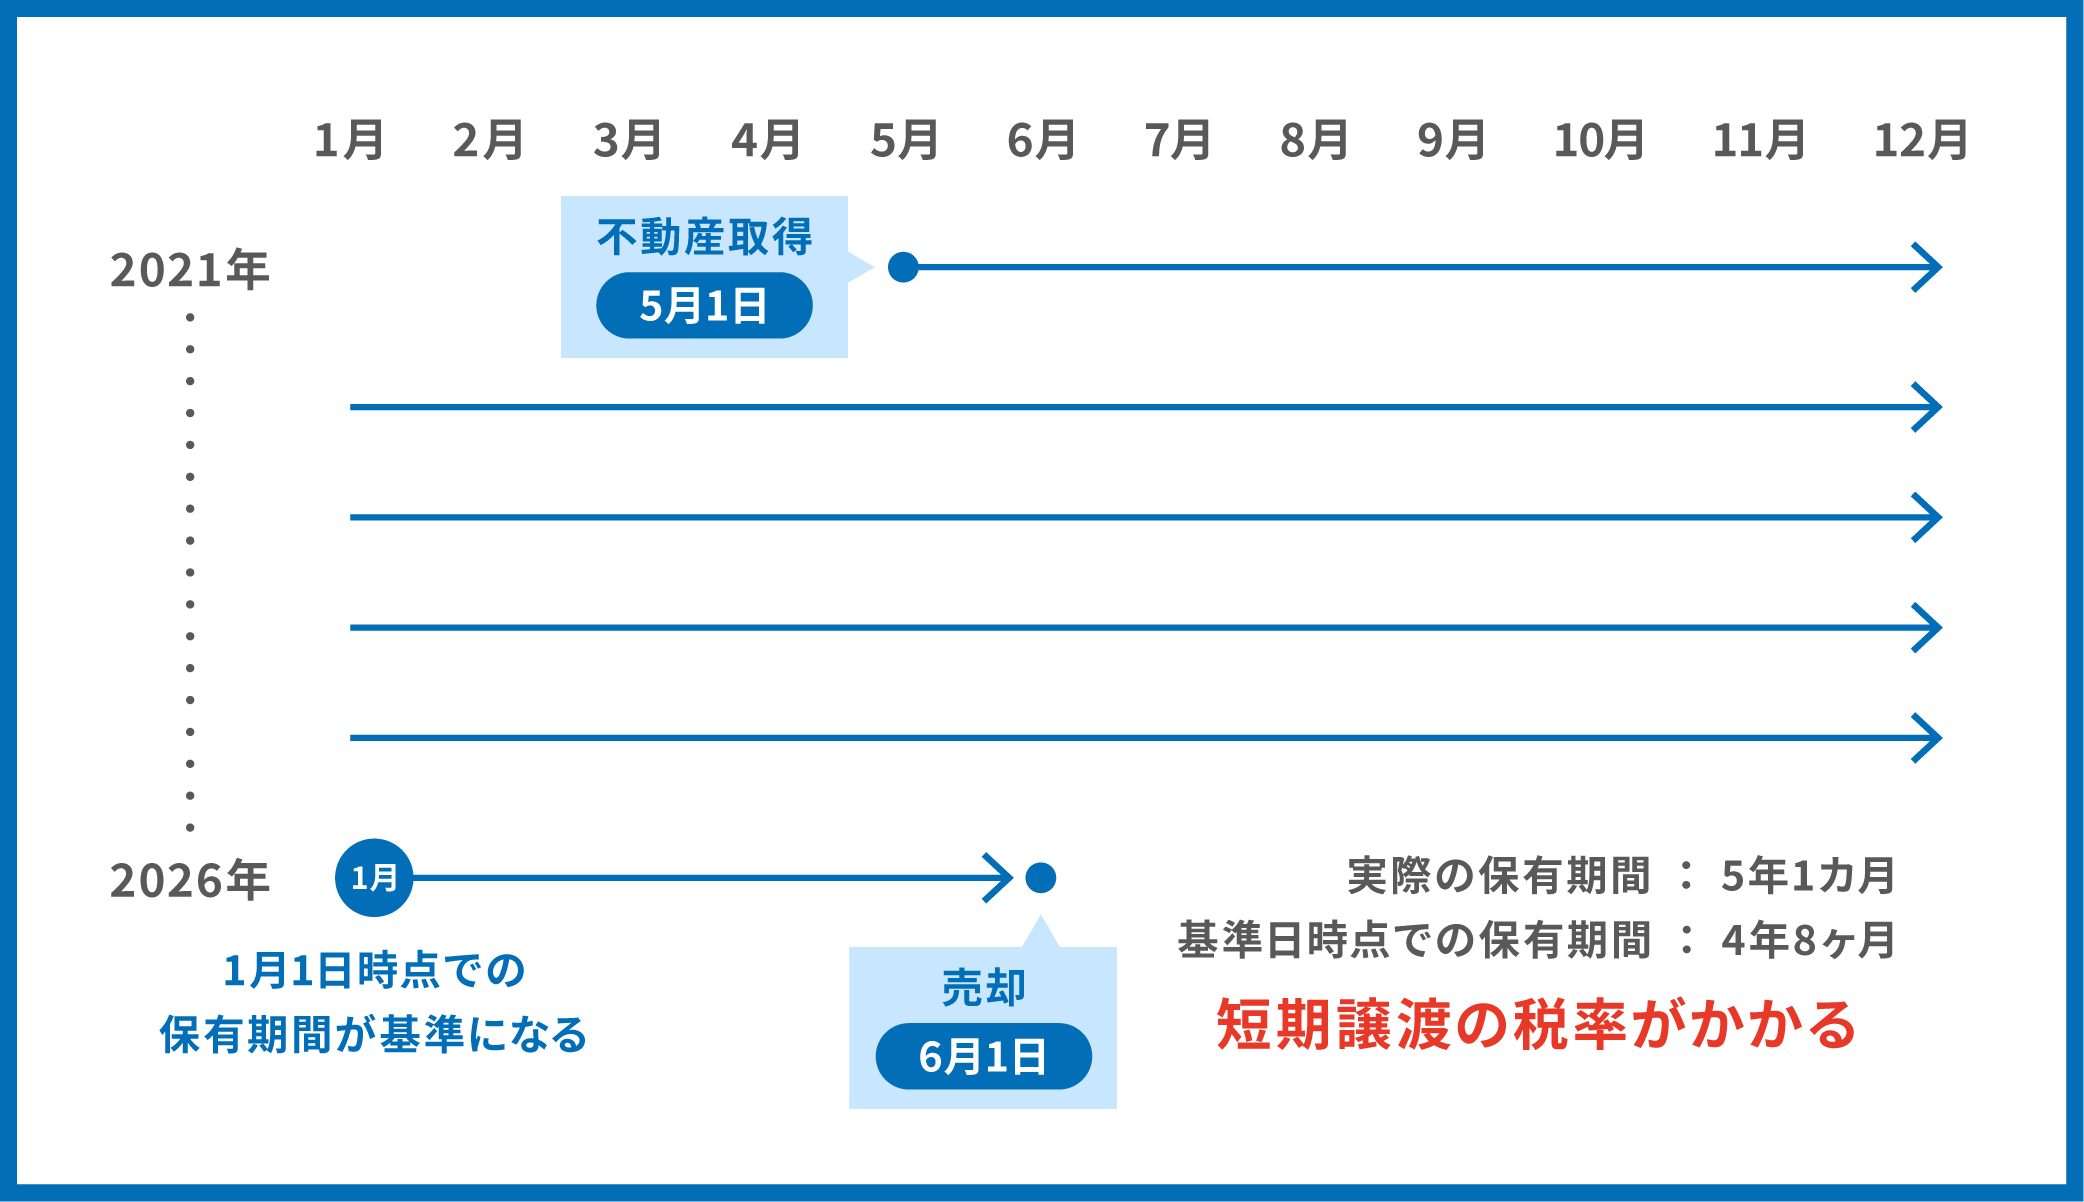
カレンダー上は、取得から売却まで5年1か月が経過しているため「5年を超えているから長期譲渡での税率だろう」と考えたくなります。
ところが、判定の基準となる2026年1月1日時点では、取得(2021年5月1日)からまだ4年8か月しか経っていません。したがって、この売却は短期譲渡所得として扱われ、39.63%の高い税率が適用されてしまいます。
このケースで長期譲渡所得(20.315%)の適用を受けるには、2027年1月1日以降に売却する必要があります。つまり、あと半年強売却を待つだけで、税率が約半分になります。
短期譲渡所得と長期譲渡所得の違いについてのインパクトを具体的な数字で解説します。
仮に譲渡所得が2,000万円あるとすると、
・短期譲渡所得の場合、2,000万円×39.63% = 約793万円
・長期譲渡所得の場合、2,000万円×20.315% = 約406万円
両者の差は約387万円となり、同じ価格で物件を売ってもタイミングが違うだけで、これだけの金額が手元に残るかどうかが変わってきます。
不動産を売却して、その資金を元手に新たな収益物件を購入しようと考えているなら、この差は次の投資の規模を左右する重要な要素になります。
3. 今のあなたにとっての最適解は?不動産を手放すタイミングの判断軸
税率の仕組みがわかったところで、「では、自分はいつ売ればいいのか?」と考えるオーナー様は多いのではないでしょうか。
この問いに答えるには、あなたが今どの状況にいるかを見極めることが出発点になります。
ここでは、代表的な3つのケースに分けて、それぞれの最適解を整理します。まずはご自身がどれに当てはまるかを確認してみてください。
3.1 ①売りたくて長期譲渡を迎えている → 価格が上がるタイミングを測って売却する
すでに所有期間が「売却する年の1月1日時点で5年超」を満たしているなら、税率の面では最も有利なポジションにいます。
短期の39.63%を気にする必要はなく、20.315%の長期税率で売却できます。
この状況で意識すべきは、税率ではなく「売却価格のタイミング」です。税率が固定されている以上、手残りを最大化するカギは、いかに高く売るかに移ります。
具体的には、次のような点を確認しながら売却時期を測るとよいでしょう。
周辺の取引事例:同エリア・同規模の物件がどの程度の価格で成約しているか。
物件の状態と築年数:築年数が浅いうちのほうが高値がつきやすい傾向があります。無理に待ちすぎると、築年数の経過で価格が下がることもあります。
すでに長期の要件を満たしているなら、焦って売る必要も、無理に待つ理由もありません。市況を見ながら、最も良い条件で買い手が見つかるタイミングを狙って売却するのが最適解です。良い買い替え先が見つかったタイミングと売却価格の両方が噛み合う瞬間を待つのが理想です。
3.2 ②売りたいが長期譲渡までまだ期間がある → 長期譲渡まで待つ
「今すぐにでも売って、次の投資に動きたいけれど、所有期間を確認したら、まだ短期譲渡所得の区分に入っている。」このケースが、判断に最も悩むところです。
基本的な方針は、長期譲渡所得の要件を満たすまで待つことです。前述のとおり、税率差は約2倍の違いがあるため、譲渡所得が大きいほど、待つことで節約できる税額は大きくなります。あと数か月〜1年程度で長期に切り替わるのであれば、待つ価値は十分にあります。
ただし、待つという判断には、天秤にかけるべき要素があります。
機会損失:次に狙っている一棟物件がある場合、他の投資家に先に取られてしまうリスクがあります。
ランニングコスト:待機期間中も、管理費・修繕積立金・固定資産税・ローン返済などのコストは発生し続けます。
判断の目安としては、まず「あと何か月で長期に切り替わるか」を、売却年の1月1日を基準に逆算します。
そのうえで、「待つことで節約できる税額」と「待つことで発生するコスト・リスク」を比較するとよいでしょう。
たとえば、あと3か月待てば税率が約半分になり、節約額が数百万円規模になるのであれば、多少のランニングコストを払ってでも待つ合理性は高いといえます。逆に、長期まであと2年以上あり、その間に市況が大きく変わりそうな場合は、待つこと自体のリスクも慎重に見積もる必要があります。
また、待機中の家賃収入も忘れずに計算に入れましょう。 保有を続ける間の家賃収入は、待つことのコストを一部相殺してくれます。トータルのキャッシュフローで判断することが大切です。
3.3 ③まだ売りたくなく、保有の意思がある → リフォームや買い増しを検討する
「税率の話はわかったが、今すぐ売る必要はない。むしろこの物件は持ち続けたい」
そう考えている場合、選択肢は売却だけではありません。保有を前提に、資産価値やキャッシュフローを高める打ち手を検討するのも一手です。
投資戦略の一例
①リフォーム・リノベーション
物件の競争力を高めることで、家賃の維持・向上や空室リスクの低減が期待できます。また、将来的に売却する際の物件価値にもプラスに働きます。リフォーム費用は、賃貸経営における必要経費として扱えるものもあり、所得の圧縮につながる場合があります(具体的な取り扱いは費用の性質によって異なるため、税理士への確認が必要です)。
②買い増し(一棟収益物件などへの追加投資)
保有を続けながら、手元資金や融資を活用して物件を買い増し、資産規模を拡大していく戦略です。特に、中古の一棟収益物件は減価償却を活用した所得の圧縮が期待できるため、年収が高く節税ニーズのある方には有効な選択肢になり得ます。ただし、融資の可否や返済計画、物件の収益性など、検討すべき要素は多岐にわたります。

このケースでは、「売るか・待つか」という譲渡所得税の枠組みからいったん離れ、中長期の資産形成プラン全体の中で、この物件をどう位置づけるかを考えることになります。焦って手放すのではなく、保有によるインカムゲインと将来のキャピタルゲインの両面から、最適な一手を選びましょう。
4. まとめ
最後に、本記事のポイントを整理します。
・譲渡所得を計算する際、取得費は保有期間中の減価償却費相当額を引いて求める
・譲渡所得に対して、短期譲渡もしくは長期譲渡の税率がかかる
・税率の切り替わるタイミングは、売却時の1月1日時点での所有期間が5年を超えているかどうか
・今すぐ売らない場合、リフォームや新たな物件の買い増しも一手
最後に、私たち武蔵コーポレーションは、収益不動産の取得から管理、出口まで一気通貫でサポートしており、中古アパート・マンション累計買取・再生棟数で全国No.1(令和8年度調査/東京商工リサーチ)の実績を誇ります。
「今まで新築区分マンションやアパートの物件しか購入したことがありませんでした。昨年(当時)一部区分マンションを売却し、今後は収益物件への投資を考えていくようになりました。そんな中で御社を知り、購入を前提に面談させてもらい、中古一棟物件で減価償却をより効率的に利用しながら節税する手法を提案されました。その中でも物件に関する詳細な収益シミュレーション、ファイナンスアレンジを提示して頂き、速やかに購入意思決定をすることができました。」
区分から一棟収益物件への組み替えは、資産形成のステージを引き上げる大きな決断の1つです。区分マンションに限らず、不動産を売却したい方は当社の無料売却相談にてご相談を承ります。物件を売りたい方も、新たな収益物件を購入したい方もお気軽に当社へご相談ください。
コメント